
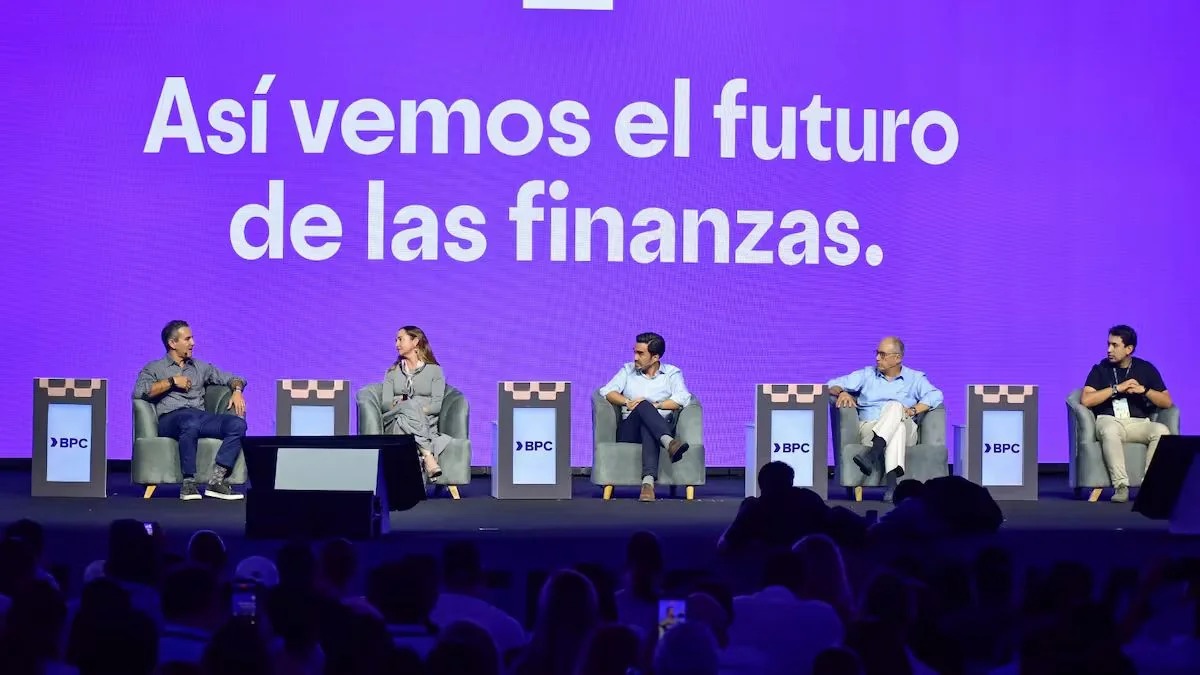
Latam Fintech Market 2026 · Barranquilla
8ª edición · Centro de Convenciones Puerta de Oro
17 y 18 de septiembre · Colombia Fintech · 10 años
- 2.300+
- asistentes de toda América Latina
- 100+
- speakers en dos días de agenda
- 5%
- del crédito global que hoy opera en fintech — el 95% sigue en banca tradicional
Dos días escuchando sobre finanzas abiertas, pagos inmediatos, inteligencia artificial y neobancos. Innovación real, conversaciones necesarias, gente construyendo cosas que el sistema financiero colombiano necesitaba desde hace tiempo. Y yo, con la misma pregunta dando vueltas desde el primer panel: ¿cómo va a vender todo esto?
No es una pregunta retórica. Es la pregunta que más me hago en el ecosistema fintech porque la respuesta casi nunca está resuelta. Las empresas construyen producto, consiguen regulación, levantan capital — y llegan al mercado con un sistema comercial que no está listo para la velocidad que el sector exige.
Desde mi óptica de growth, el Latam Fintech Market 2026 dejó tres conversaciones que vale la pena desarrollar. Las tres están conectadas.
El modelo de growth que las fintechs B2B necesitan hoy.
El modelo comercial más frecuente en fintech sigue siendo el mismo que en cualquier empresa de software: marketing genera leads, ventas los cierra, customer success los retiene. Tres áreas. Tres P&L. Tres conjuntos de métricas que raramente conversan entre sí.
Eso no funciona bien en ningún sector B2B. En fintech funciona especialmente mal porque el ciclo de adopción es más corto, el producto cambia con la regulación y el ICP puede redefinirse en un trimestre. Cuando marketing, ventas y retención operan separados, cada cambio de dirección requiere alinear tres equipos que no tienen incentivos compartidos.
El modelo que el ecosistema fintech B2B necesita es uno: un área de growth con tres fases integradas, métricas compartidas y responsables claros en cada etapa.
Modelo de Growth Integrado para Fintech B2B
Tres fases, un equipo, métricas compartidas — LeMarket B2B Growth Machine™
Fase 01
Adquisición
Generación de demanda calificada basada en ICP definido con trigger de compra. Contenido, outbound, eventos, partnerships. El objetivo no es volumen de leads — es calidad del primer contacto.
Métrica compartida Tasa de conversión de MQL a oportunidad calificada. La comparten marketing y ventas, no solo marketing.
Fase 02
Activación de Pipeline
Movimiento de la oportunidad desde el primer contacto hasta el cierre. Secuencias de nurturing, demos, propuestas, negociación. El equipo de ventas no espera leads calientes — activa los tibios.
Métrica compartida Velocidad de ciclo de ventas (días promedio de contacto a cierre). La comparten ventas y producto.
Fase 03
Retención y Expansión
Activación del cliente, adopción del producto, upsell, referidos. En fintech, el cliente retenido genera datos que mejoran el producto — y el producto mejorado genera nuevas oportunidades de venta.
Métrica compartida Net Revenue Retention (NRR). La comparten customer success, ventas y producto.
La diferencia práctica entre este modelo y el separado no está en el organigrama. Está en quién responde cuando una oportunidad se pierde. En el modelo separado, nadie responde — cada área señala a la siguiente. En el modelo integrado, la pérdida es un dato que alimenta las tres fases al mismo tiempo.
Una fintech que separa marketing y ventas sin responsabilidad compartida sobre el flujo completo tiene tres equipos trabajando en paralelo. No tiene un sistema de crecimiento.
— Silena Severini, CEO LeMarket
Para las fintechs B2B en LATAM, esto tiene una implicación adicional: el 41% de las fintech en la región identifica la escalabilidad como su principal reto, según el BID. La escalabilidad comercial no llega sola. Llega cuando el sistema de crecimiento está construido para escalar, no solo el producto.
¿Tu fintech tiene el modelo integrado activo?
En 30 minutos revisamos en qué fase está el cuello de botella de tu sistema comercial — sin costo.
Las novedades del ecosistema: lo que vi desde la óptica comercial.
No soy experta técnica en productos financieros. Lo que sí tengo claro es cómo se venden — y cómo se construye el sistema para que esa venta escale. Desde esa óptica, esto es lo que el evento dejó:
Bre-B: el reto no es técnico. Es de adopción empresarial.
Bre-B lleva menos de un año en operación y ya mueve $1.2 billones de pesos diarios con más de 670 millones de transacciones acumuladas. Creció un 29% en transacciones diarias entre octubre 2025 y enero 2026. El sistema del Banco de la República ya tiene 218 entidades vinculadas.
Bre-B en números — Sistema de Pagos Inmediatos de Colombia
- $1.2B
- Billones COP procesados diariamente desde oct. 2025
- 670M+
- Transacciones acumuladas en menos de un año
- 8.6%
- De llaves digitales que pertenecen a empresas jurídicas
Fuentes: Mouv, Infobip, Banco de la República — datos a marzo 2026. El 8.6% de adopción empresarial frente al volumen de personas naturales revela la brecha de mercado que las fintechs B2B tienen que resolver.
Ese 8.6% de llaves empresariales no es un dato técnico. Es un dato de GTM. Las personas adoptaron Bre-B porque los bancos integraron el botón y la experiencia fue simple. Las empresas todavía no tienen ese mismo camino claro para integrarlo en sus flujos de cobro, pago a proveedores y dispersión de nómina.
Ahí hay una oportunidad de mercado real para las fintechs B2B que puedan construir el puente entre la infraestructura que ya existe y las empresas que todavía no saben cómo aprovecharla. Y ese puente se construye con un GTM, no con tecnología adicional.
David Vélez y Nubank: democratización y el reto que viene.
La participación de David Vélez fue el momento central del evento. Dos puntos que me quedaron resonando — no desde la tecnología sino desde lo que implican para el modelo comercial:
Primero, su planteamiento sobre la IA en evaluación crediticia. Si el celular puso un banco en el bolsillo de cada persona, la IA puede poner un banco y un banquero. Lo que eso significa para las fintechs B2B que venden soluciones de crédito: el diferencial ya no va a estar en la velocidad de aprobación — eso va a ser el estándar. El diferencial va a estar en la calidad del modelo de datos y en quién construye el caso de negocio para el cliente más rápido.
Segundo, el número que más me impactó: las fintechs todavía representan el 5% del sistema crediticio global. El 95% sigue en banca tradicional. Eso no es una estadística de rezago — es el tamaño del mercado que viene. Para las fintechs colombianas y de LATAM que están construyendo hoy, la pregunta no es si hay mercado. La pregunta es si tienen el sistema comercial para capturarlo cuando la adopción se acelere.
Del sistema crediticio global opera hoy en fintechs. El 95% sigue en banca tradicional.
David Vélez, CEO Nubank — Latam Fintech Market 2026
De la inversión total de VC en LATAM fue a fintech en 2024. El sector concentra la mayoría del capital disponible.
Colombia Fintech · Finnosummit 2025
Crecimiento del volumen movilizado por Nu Colombia: de $6.2 billones en 2025 a $10 billones en el mismo período de 2026.
El Tiempo — Latam Fintech Market 2026
De las fintechs en LATAM identifica la escalabilidad como su principal reto, según el BID.
BID · Finnosummit State of Fintech 2025
Las finanzas abiertas van en la misma dirección. Un ecosistema de datos interoperable donde el historial financiero de una persona o empresa puede viajar entre entidades genera una oportunidad de monetización enorme — y un reto de Go-to-Market igual de grande. ¿Quién es el ICP de ese dato? ¿Cómo construyes el caso de negocio cuando el producto todavía está siendo regulado? ¿Cómo defines el precio cuando el mercado aún no sabe bien qué está comprando?
Las mujeres en fintech: por qué es estratégico, no simbólico.
Asistí al evento como invitada de la organización para dar visibilidad a las mujeres founders fintech del Caribe. Y lo que vi en la sala — la cantidad de mujeres liderando empresas, tomando decisiones de inversión, construyendo productos — no encaja con la narrativa de que la industria financiera sigue siendo un espacio exclusivamente masculino.
Los datos lo confirman:
- 35%
- de los founders de fintechs en LATAM son mujeres — más del doble del promedio global del 20% Finnovista
- 5%
- del capital de riesgo en LATAM va a startups lideradas por mujeres. La brecha entre talento y capital es estructural. Crunchbase
- 52.9%
- de los créditos respaldados por Nu Colombia en 2026 fueron otorgados a mujeres. El Tiempo · Latam Fintech Market 2026
Ese 52.9% de Nu Colombia no es un dato de diversidad. Es un dato de mercado. Cuando las mujeres lideran decisiones dentro de las fintechs, los productos que se construyen tienden a servir mejor a las mujeres como usuarias — y eso cambia las métricas de inclusión financiera de forma medible.
La brecha que sí persiste está en el acceso al capital. El 35% de founders son mujeres, pero solo el 5% del VC llega a startups que lideran. Eso no es un problema de capacidad — es un problema de redes y de acceso a los espacios donde se toman esas decisiones.
Por eso importa quién está en la sala. Gracias a Alexandra Mendoza De Castro por abrirnos un espacio a Women in Tech® Colombia dentro de este escenario. Las founders y líderes fintech del Caribe colombiano existen. Lo que falta son los espacios que las conecten con el ecosistema que las necesita.
Dar visibilidad a las mujeres líderes en un evento como este no es un gesto simbólico. Es una decisión estratégica. El talento femenino en tecnología financiera en el Caribe existe — lo que sigue faltando son los puentes.
— Silena Severini · Líder Regional Norte, Women in Tech® Colombia
Barranquilla estuvo otra vez en el mapa fintech de LATAM esta semana. No es casualidad. Es un ecosistema que está madurando — y que tiene la oportunidad de hacer que ese crecimiento sea más diverso desde el origen, no como corrección posterior.
Preguntas frecuentes sobre growth en fintech B2B
¿Qué modelo de growth necesita una fintech B2B en LATAM?
Un modelo integrado con tres fases conectadas: Adquisición (demanda calificada basada en ICP con trigger de compra), Activación de Pipeline (movimiento de la oportunidad hasta el cierre) y Retención (expansión de cuenta y referidos). La clave no es crear tres áreas separadas — es un equipo con métricas compartidas. El 41% de las fintechs en LATAM identifica la escalabilidad como su principal reto. Esa escalabilidad no llega si el modelo comercial está fragmentado.
¿Por qué Bre-B es un reto de Go-to-Market para las empresas B2B en Colombia?
Bre-B procesa $1.2 billones de pesos diarios y suma más de 670 millones de transacciones en menos de un año. Pero solo el 8.6% de sus llaves digitales pertenecen a empresas jurídicas. Las personas adoptaron el sistema porque los bancos integraron el acceso de forma simple. Las empresas todavía no tienen ese camino claro para integrar Bre-B en sus flujos de cobro, pago a proveedores y nómina. Ahí hay un mercado de adopción empresarial que las fintechs B2B tienen la oportunidad de resolver — y se resuelve con GTM, no solo con tecnología.
¿Cuánto representan las fintechs en el sistema crediticio global?
Las fintechs representan el 5% del sistema crediticio global, según datos compartidos por David Vélez, CEO de Nubank, en el Latam Fintech Market 2026. El 95% del crédito global sigue operando bajo modelos bancarios tradicionales. Para las fintechs en LATAM, eso no es un rezago — es el tamaño del mercado que viene. En Colombia, el sector ya concentró el 61% de la inversión de venture capital en 2024, según Colombia Fintech.
¿Qué porcentaje de los founders de fintech en LATAM son mujeres?
El 35% de los founders de startups fintech en América Latina son mujeres, más del doble del promedio global del 20%, según Finnovista. Sin embargo, solo el 5% del capital de riesgo en la región va a startups lideradas por mujeres (Crunchbase). Esa brecha entre representación y acceso al capital es el desafío estructural. Un dato que lo ilustra: Nu Colombia reportó que el 52.9% de sus créditos en 2026 fue otorgado a mujeres — evidencia de que cuando hay liderazgo femenino en la empresa, los productos sirven mejor a las mujeres como usuarias.
¿Cómo construir pipeline en un mercado fintech que está siendo regulado?
Con un GTM flexible basado en hipótesis actualizables, no en un plan estático. El ICP en fintech puede redefinirse con cada cambio regulatorio — lo que no cambia es el problema que el comprador tiene hoy. El proceso: definir el trigger de compra actual (no el ideal), construir el mensaje en el lenguaje del comprador actual y mantener conversaciones de validación continuas con prospectos que confirmen o descarten la hipótesis. Cada trimestre, el GTM se revisa — no se reescribe desde cero, pero sí se ajusta con los datos de las conversaciones reales.
¿Tu fintech tiene el sistema para crecer a la velocidad del mercado?
El modelo de growth integrado, el GTM para un mercado que cambia con la regulación y el sistema comercial que no depende de que el CTO tenga tiempo. En 30 minutos revisamos en qué punto está tu empresa.
Agendar diagnóstico gratuito →Un artículo. Cada semana. Directo a tu bandeja.
Sin spam. Solo el análisis más relevante de la semana para líderes IT y equipos comerciales en LATAM.
Suscribirte →